- Vì sao giai đoạn 2026–2031 có thể trở thành chu kỳ đầu tư mới của ngành dược Việt Nam?
- Chính sách đến năm 2030 sẽ tạo động lực gì cho đầu tư nhà máy dược?
- Từ WHO-GMP đến EU-GMP: Làn sóng đầu tư nâng chuẩn nhà máy sẽ tiếp tục
- Những phân khúc dược phẩm nào sẽ thu hút vốn đầu tư mạnh nhất trong 5 năm tới?
- Việt Nam có thể đầu tư mạnh hơn vào nguyên liệu dược và giảm phụ thuộc nhập khẩu không?
- Biologics, vaccine và thuốc công nghệ cao có thể tạo ra thế hệ nhà máy mới
- Nhà máy dược 2026–2031 sẽ được thiết kế khác nhà máy của 10 năm trước như thế nào?
- Bản đồ đầu tư dược Việt Nam: Những khu vực nào có thể hưởng lợi trong 5 năm tới?
- 8 xu hướng đầu tư nhà máy dược Việt Nam giai đoạn 2026–2031
- FAQ: Nhà đầu tư và nhà thầu cần chuẩn bị gì cho chu kỳ đầu tư dược 2026–2031?
Ngành dược Việt Nam đang bước vào một giai đoạn phát triển khác với mười năm trước. Nếu trước đây mục tiêu phổ biến của nhiều doanh nghiệp là xây dựng nhà máy đạt WHO-GMP, mở rộng công suất thuốc generic và tăng độ phủ thị trường trong nước, thì giai đoạn 2026–2031 có khả năng chứng kiến một sự dịch chuyển rõ rệt hơn về chất lượng đầu tư. Những khái niệm như EU-GMP, thuốc công nghệ cao, thuốc tiêm vô trùng, sinh phẩm, vaccine, HPAPI, chuyển giao công nghệ và sản xuất theo hợp đồng sẽ xuất hiện nhiều hơn trong chiến lược của doanh nghiệp.
Sự dịch chuyển này không diễn ra trong khoảng trống. Chiến lược quốc gia phát triển ngành Dược Việt Nam đến năm 2030, tầm nhìn 2045 đặt mục tiêu thuốc sản xuất trong nước đáp ứng khoảng 80% nhu cầu sử dụng và 70% giá trị thị trường vào năm 2030. Việt Nam cũng đặt mục tiêu sản xuất khoảng 20% nhu cầu nguyên liệu cho sản xuất thuốc trong nước, đồng thời hướng tới trở thành trung tâm sản xuất dược phẩm giá trị cao và chuyển giao công nghệ trong khu vực.
Tuy nhiên, đây không đơn thuần là câu chuyện xây thêm nhiều nhà máy. Dữ liệu Bộ Y tế công bố năm 2025 cho thấy Việt Nam có 242 nhà máy sản xuất thuốc, trong đó 21 nhà máy đạt EU-GMP. Thuốc sản xuất trong nước đã đáp ứng khoảng 60% số lượng sử dụng nhưng mới chiếm khoảng 46% giá trị. Khoảng cách giữa “số lượng” và “giá trị” chính là một trong những lý do quan trọng khiến làn sóng đầu tư tiếp theo có thể tập trung nhiều hơn vào thuốc chuyên khoa, sinh phẩm, sản phẩm công nghệ cao và các dạng bào chế có giá trị lớn.
Vì vậy, 5 năm tới có thể không phải thời kỳ Việt Nam chứng kiến hàng trăm nhà máy dược mới mọc lên. Điều đáng chú ý hơn có thể là sự xuất hiện của một thế hệ nhà máy ít hơn về số lượng nhưng lớn hơn về vốn, cao hơn về tiêu chuẩn, phức tạp hơn về công nghệ và được thiết kế để phục vụ nhiều phân khúc giá trị cao hơn trong 10–20 năm tiếp theo.
Vì sao giai đoạn 2026–2031 có thể trở thành chu kỳ đầu tư mới của ngành dược Việt Nam?
Động lực đầu tiên đến từ chính nhu cầu chăm sóc sức khỏe. Khi thu nhập bình quân tăng, người dân không chỉ cần nhiều thuốc hơn mà còn yêu cầu thuốc có chất lượng cao hơn, dạng bào chế thuận tiện hơn và khả năng tiếp cận những liệu pháp trước đây chủ yếu dựa vào nhập khẩu. Sự phát triển của bệnh viện tư nhân, trung tâm chuyên khoa và hệ thống nhà thuốc hiện đại cũng làm thay đổi cấu trúc thị trường dược.
Động lực thứ hai là quá trình già hóa dân số. Khi tỷ lệ người cao tuổi tăng, nhu cầu đối với thuốc điều trị bệnh mạn tính như tim mạch, tăng huyết áp, đái tháo đường, ung thư, rối loạn chuyển hóa và các bệnh thần kinh thường tăng theo. Những sản phẩm này không chỉ tạo ra nhu cầu ổn định mà còn mở ra cơ hội cho các dạng thuốc chuyên khoa, thuốc giải phóng có kiểm soát và những liệu pháp có giá trị cao hơn thuốc generic cơ bản.
Động lực thứ ba là bài học về an ninh chuỗi cung ứng. Những biến động toàn cầu trong vài năm qua cho thấy việc phụ thuộc quá lớn vào nguồn thuốc, nguyên liệu và vật tư bên ngoài có thể tạo ra rủi ro khi logistics gián đoạn hoặc thị trường quốc tế biến động. Chính sách dược của Việt Nam vì vậy ngày càng nhấn mạnh tính chủ động trong cung ứng, sản xuất trong nước và khả năng tiếp cận công nghệ.
Từ góc nhìn doanh nghiệp, cạnh tranh cũng đang thay đổi. Thị trường thuốc generic thông thường ngày càng khó tạo biên lợi nhuận cao nếu sản phẩm ít khác biệt. Khi nhiều doanh nghiệp cùng sản xuất một hoạt chất và cạnh tranh chủ yếu bằng giá, lợi thế dễ bị thu hẹp. Muốn bước vào phân khúc có biên lợi nhuận và hàng rào kỹ thuật cao hơn, doanh nghiệp phải đầu tư vào nhà máy, R&D, hồ sơ đăng ký, thử tương đương sinh học và hệ thống chất lượng.
Đây là lý do một số doanh nghiệp bắt đầu dịch chuyển từ “generic thông thường” sang high-value generic – generic giá trị cao, thuốc chuyên khoa, dạng bào chế phức tạp hoặc sản phẩm có khả năng cạnh tranh ở thị trường bệnh viện. Trong mô hình này, nhà máy không chỉ là nơi tạo công suất mà trở thành công cụ giúp doanh nghiệp bước vào một phân khúc thị trường mới.
Một yếu tố khác là chuyển giao công nghệ. Bộ Y tế xác định việc tiếp nhận công nghệ sản xuất thuốc biệt dược gốc, vaccine, sinh phẩm và những thuốc Việt Nam chưa sản xuất được là một hướng quan trọng. Chiến lược quốc gia đặt mục tiêu tiếp nhận chuyển giao hoặc gia công gắn với chuyển giao công nghệ cho ít nhất 100 thuốc biệt dược gốc, vaccine, sinh phẩm và một số thuốc chưa sản xuất được trong nước vào năm 2030.
Điều này có thể tạo ra một mô hình đầu tư khác trước: doanh nghiệp Việt không nhất thiết tự nghiên cứu mọi phân tử từ đầu, mà xây dựng nhà máy đạt chuẩn, hệ thống chất lượng và đội ngũ đủ mạnh để trở thành đối tác tiếp nhận công nghệ từ các tập đoàn quốc tế.
Vì vậy, giai đoạn 2026–2031 nên được nhìn như một chu kỳ tái cấu trúc năng lực sản xuất, chứ không đơn giản là chu kỳ mở rộng công suất. Câu hỏi của doanh nghiệp có thể chuyển từ “xây thêm bao nhiêu triệu viên mỗi năm?” sang “nhà máy này có thể sản xuất những nhóm thuốc nào trong 10 năm tới?”.
Chính sách đến năm 2030 sẽ tạo động lực gì cho đầu tư nhà máy dược?
Chiến lược quốc gia phát triển ngành Dược Việt Nam đến năm 2030 và tầm nhìn 2045 tạo ra một khung định hướng khá rõ. Ngoài mục tiêu thuốc trong nước đáp ứng khoảng 80% nhu cầu sử dụng và 70% giá trị thị trường, Việt Nam còn đặt mục tiêu 20% cơ sở sản xuất thuốc đạt EU-GMP, PIC/S-GMP hoặc tiêu chuẩn tương đương vào năm 2030.
Con số này đáng chú ý bởi nó cho thấy trọng tâm không chỉ nằm ở việc tăng tỷ trọng thuốc nội địa mà còn ở nâng chuẩn nhà máy. Nếu phần lớn nhà máy mới chỉ dừng ở WHO-GMP, mục tiêu 20% đạt chuẩn cao hơn sẽ đòi hỏi một chu kỳ đầu tư đáng kể vào nhà xưởng, HVAC, hệ thống phòng sạch, thiết bị sản xuất, phòng kiểm nghiệm, data integrity và validation.
Luật số 44/2024/QH15 sửa đổi, bổ sung một số điều của Luật Dược cũng mở rộng chính sách ưu đãi đầu tư cho các dự án phát triển công nghiệp dược. Trong đó, một số dự án thành lập mới có quy mô vốn lớn trong lĩnh vực nghiên cứu, phát triển, sản xuất hoặc chuyển giao công nghệ đối với dược chất, thuốc mới, biệt dược gốc, thuốc hiếm, generic đầu tiên sản xuất trong nước, thuốc công nghệ cao, vaccine và sinh phẩm có thể thuộc nhóm được hưởng cơ chế ưu đãi đầu tư đặc biệt khi đáp ứng điều kiện quy định.
Điểm quan trọng của chính sách này nằm ở thông điệp: Nhà nước muốn thu hút những dự án không chỉ sản xuất thuốc phổ thông mà tạo ra giá trị công nghệ, tăng khả năng tự chủ và hình thành năng lực sản xuất mà Việt Nam đang thiếu.
Chính sách cũng có thể tác động đến cách FDI vào ngành dược. Trước đây, nhiều tập đoàn quốc tế lựa chọn mô hình nhập khẩu và phân phối vì đầu tư nhà máy dược có chi phí cao, thời gian đăng ký dài và yêu cầu chất lượng phức tạp. Nếu môi trường pháp lý khuyến khích chuyển giao và sản xuất trong nước tốt hơn, mô hình liên doanh, contract manufacturing hoặc đầu tư chiến lược vào doanh nghiệp nội địa có thể hấp dẫn hơn.
Bộ Y tế cũng đang thúc đẩy chuyển giao công nghệ sản xuất thuốc và vaccine. Một hội thảo chính sách năm 2024 cho biết chuyển giao một thuốc hóa dược có thể cần khoản đầu tư khoảng 5–20 triệu USD và thường kéo dài trên 5 năm, đồng thời đòi hỏi đội ngũ nhân lực và hệ thống chất lượng đủ khả năng tiếp nhận. Điều đó cho thấy chuyển giao công nghệ không phải câu chuyện ký hợp đồng rồi đưa công thức vào nhà máy, mà là một quá trình dài gắn trực tiếp với năng lực sản xuất.
Đây cũng là lý do 5 năm tới có thể xuất hiện nhiều dự án nhà máy được thiết kế không chỉ để sản xuất danh mục hiện tại. Chủ đầu tư có xu hướng nghĩ xa hơn về khả năng tiếp nhận sản phẩm mới, mở rộng khu sterile, bố trí diện tích R&D, tăng khả năng tự động hóa hoặc để sẵn không gian nâng cấp containment trong tương lai.
Nếu chính sách được triển khai hiệu quả, động lực đầu tư có thể đến từ ba phía cùng lúc: doanh nghiệp Việt nâng cấp, vốn FDI tham gia sâu hơn và các mô hình chuyển giao công nghệ quốc tế tăng lên.

Từ WHO-GMP đến EU-GMP: Làn sóng đầu tư nâng chuẩn nhà máy sẽ tiếp tục
WHO-GMP vẫn sẽ là nền tảng quan trọng của sản xuất dược trong nước. Tuy nhiên, với những doanh nghiệp muốn tham gia sâu hơn vào kênh bệnh viện, nhận chuyển giao sản phẩm có giá trị cao, mở rộng xuất khẩu hoặc làm đối tác sản xuất cho các tập đoàn quốc tế, EU-GMP và các tiêu chuẩn tương đương ngày càng có ý nghĩa chiến lược.
Sự khác biệt không chỉ nằm ở một chứng nhận treo trên tường. Một dự án hướng tới EU-GMP thường phải suy nghĩ kỹ hơn về Quality Risk Management – quản lý rủi ro chất lượng, data integrity – tính toàn vẹn dữ liệu, qualification, validation, computerized system – hệ thống máy tính hóa và khả năng truy xuất dữ liệu trong toàn bộ quá trình sản xuất.
Điều này thay đổi cách đầu tư. Một nhà máy được thiết kế chỉ để “đạt GMP tại thời điểm nghiệm thu” có thể nhanh chóng trở nên khó nâng cấp. Ngược lại, nếu cơ sở hạ tầng, HVAC, utilities và hệ thống dữ liệu được chuẩn bị từ đầu cho tiêu chuẩn cao hơn, doanh nghiệp có thể linh hoạt hơn khi mở rộng thị trường.
Mục tiêu quốc gia đến năm 2030 là có 20% cơ sở sản xuất thuốc đạt EU-GMP, PIC/S-GMP hoặc tương đương. Trong khi Bộ Y tế công bố năm 2025 Việt Nam có 242 nhà máy nhưng mới 21 nhà máy đạt EU-GMP, khoảng cách giữa hiện trạng và mục tiêu cho thấy tiềm năng của chu kỳ nâng chuẩn vẫn còn đáng kể.
Những dự án doanh nghiệp đang triển khai cho thấy xu hướng này đã xuất hiện. Năm 2026, Traphaco công bố kế hoạch đầu tư nhà máy sản xuất thuốc dạng rắn đạt EU-GMP tại Hưng Yên, công suất dự kiến 900 triệu viên mỗi năm, tổng vốn khoảng 698 tỷ đồng và thời gian thực hiện 2026–2029. Doanh nghiệp xem đây là bước để mở rộng sang các phân khúc có yêu cầu tiêu chuẩn cao hơn.
Imexpharm cũng đang phát triển Tổ hợp Nhà máy Dược phẩm Cát Khánh với tổng vốn đầu tư 1.495 tỷ đồng và công suất thiết kế khoảng 1,4 tỷ đơn vị sản phẩm mỗi năm. Dự án bao gồm cả thuốc uống và thuốc tiêm, được triển khai theo nhiều giai đoạn và hướng tới các sản phẩm công nghệ cao, chuyên khoa.
Hai ví dụ này cho thấy một điểm đáng chú ý: các khoản đầu tư mới không chỉ thay thế nhà xưởng cũ. Chúng gắn với chiến lược sản phẩm mới.
Nhà máy EU-GMP có thể trở thành một tấm vé để doanh nghiệp bước vào những phân khúc có hàng rào kỹ thuật cao hơn, hợp tác với đối tác quốc tế hoặc tiếp nhận công nghệ mà nhà máy tiêu chuẩn thấp hơn khó đáp ứng.
Điều này cũng tác động trực tiếp tới nhà thầu phòng sạch và M&E. Các dự án sẽ yêu cầu kiểm soát chặt hơn về zoning, luồng người – vật liệu, HVAC, HEPA, chênh áp, monitoring, data logging, qualification và khả năng bảo trì.
Một thay đổi khác là tư duy Quality by Design – chất lượng từ thiết kế. Thay vì xây nhà máy trước rồi cố gắng bổ sung các biện pháp để đạt GMP, doanh nghiệp ngày càng phải đưa yêu cầu chất lượng vào URS và Basis of Design ngay từ đầu.
Do đó, trong 5 năm tới, “EU-GMP” có thể không còn chỉ là một nhóm nhỏ các dự án tiên phong mà trở thành một trong những tiêu chuẩn định hướng đầu tư quan trọng của các doanh nghiệp dược quy mô trung bình và lớn.
Những phân khúc dược phẩm nào sẽ thu hút vốn đầu tư mạnh nhất trong 5 năm tới?
Generic vẫn sẽ là nền tảng lớn nhất của công nghiệp dược Việt Nam. Không thực tế nếu cho rằng ngành sẽ lập tức chuyển hoàn toàn sang biologics hoặc thuốc phát minh. Việt Nam có thị trường lớn cho thuốc điều trị phổ biến, và năng lực của phần lớn doanh nghiệp hiện nay vẫn nằm ở small molecule generic – thuốc generic phân tử nhỏ.
Tuy nhiên, cấu trúc generic có thể thay đổi. Cạnh tranh sẽ dần dịch chuyển từ những sản phẩm quá phổ biến sang High-Value Generic, dạng bào chế phức tạp, thuốc có yêu cầu tương đương sinh học, thuốc chuyên khoa và những hoạt chất có ít doanh nghiệp nội địa sản xuất được.
Thuốc tim mạch, tiểu đường, thần kinh, ung thư và các bệnh mạn tính sẽ tiếp tục là những nhóm đáng chú ý bởi nhu cầu điều trị dài hạn. Với các doanh nghiệp, đây cũng là cơ hội xây dựng danh mục sản phẩm có giá trị cao hơn thay vì phụ thuộc quá lớn vào kháng sinh hoặc thuốc giảm đau phổ biến.
Phân khúc thứ hai đáng chú ý là Sterile Manufacturing – sản xuất vô trùng. Thuốc tiêm có hàng rào kỹ thuật cao hơn thuốc uống vì yêu cầu kiểm soát nhiễm nghiêm ngặt, môi trường sản xuất phức tạp và validation nặng hơn. Nhưng chính những yêu cầu đó lại tạo lợi thế cho doanh nghiệp đủ khả năng đầu tư.
Sự phát triển của thuốc tiêm chuyên khoa, vaccine, sinh phẩm và một số thuốc điều trị ung thư có thể làm tăng số dự án đầu tư khu sterile. Điều này đồng nghĩa nhu cầu đối với Isolator, RABS – Restricted Access Barrier System, VHP, HEPA terminal, hệ giám sát hạt và Contamination Control Strategy sẽ tăng theo.
Phân khúc thứ ba là Oncology – ung thư học. Việt Nam vẫn phụ thuộc đáng kể vào thuốc ung thư nhập khẩu và những sản phẩm chuyên khoa có giá trị cao. Nếu doanh nghiệp trong nước nhận được chuyển giao hoặc phát triển generic cho một số hoạt chất, nhu cầu đối với phòng áp âm, containment và thiết bị xử lý HPAPI có thể tăng.
HPAPI – Highly Potent Active Pharmaceutical Ingredient, hoạt chất có hoạt lực cao – tạo ra triết lý nhà máy khác với thuốc thông thường. Nhà máy không chỉ phải bảo vệ sản phẩm mà còn phải bảo vệ người vận hành khỏi sản phẩm. Dispensing Booth, Isolator, Closed Transfer, BIBO và hệ thống exhaust được thiết kế riêng có thể trở nên phổ biến hơn.
Phân khúc thứ tư là Biologics – thuốc sinh học. Bộ Y tế cho biết tính đến năm 2025 Việt Nam mới có số lượng tương đối hạn chế các cơ sở sản xuất thuốc công nghệ sinh học, trong khi thuốc sản xuất trong nước vẫn chủ yếu là generic. Điều này vừa phản ánh khoảng cách công nghệ, vừa cho thấy dư địa phát triển.
Biologics bao gồm nhiều nhóm khác nhau như protein tái tổ hợp, monoclonal antibody – kháng thể đơn dòng, insulin, hormone và biosimilar – thuốc sinh học tương tự. Đầu tư nhà máy biologics đắt và phức tạp hơn nhiều nhà máy viên nén truyền thống, nên nhiều khả năng đây sẽ là xu hướng tăng dần chứ không bùng nổ ngay lập tức.
Phân khúc thứ năm là vaccine. Việt Nam đã có nền tảng sản xuất vaccine và chiến lược quốc gia đặt mục tiêu vaccine sản xuất trong nước đáp ứng 100% nhu cầu của chương trình tiêm chủng mở rộng và khoảng 30% nhu cầu tiêm chủng dịch vụ vào năm 2030.
Những dự án mới đang cho thấy hướng này được đầu tư mạnh hơn. Nhà máy Vaccine và Sinh phẩm VNVC được khởi công năm 2025; đến tháng 2/2026, doanh nghiệp ký với Syntegon để đầu tư dây chuyền vaccine ứng dụng robot, No-Touch Transfer và Isolator cho khu vô trùng.
Phân khúc tiếp theo là thuốc dược liệu. Đây là lĩnh vực Việt Nam có lợi thế nguồn nguyên liệu và kinh nghiệm lâu năm nhưng tương lai có thể chuyển dần từ sản phẩm truyền thống sang dược liệu chuẩn hóa, cao chiết tiêu chuẩn và dạng bào chế hiện đại.
Cuối cùng là CDMO/CMO – Contract Development and Manufacturing Organization/Contract Manufacturing Organization. Nếu Việt Nam nâng được số lượng nhà máy chuẩn cao, một phần công suất có thể hướng tới sản xuất cho doanh nghiệp nước ngoài, đặc biệt tại ASEAN.
Nhìn tổng thể, generic có thể vẫn chiếm phần lớn về sản lượng, nhưng phần tăng trưởng giá trị nhiều khả năng sẽ được dẫn dắt bởi sterile, thuốc chuyên khoa, oncology, biologics, vaccine và những sản phẩm chuyển giao công nghệ.

Việt Nam có thể đầu tư mạnh hơn vào nguyên liệu dược và giảm phụ thuộc nhập khẩu không?
API – Active Pharmaceutical Ingredient, tức dược chất – là điểm yếu lâu năm của ngành dược Việt Nam. Phần lớn nhà máy trong nước tập trung vào thành phẩm, trong khi nguyên liệu hóa dược vẫn phụ thuộc lớn vào nguồn nhập khẩu.
Chiến lược quốc gia đặt mục tiêu đến năm 2030 sản xuất khoảng 20% nhu cầu nguyên liệu cho sản xuất thuốc trong nước. Đây là một mục tiêu đáng chú ý nhưng cũng cho thấy quy mô thách thức: ngay cả khi đạt mục tiêu, Việt Nam vẫn cần nhập khẩu phần lớn nguyên liệu.
Lý do là nhà máy API khác đáng kể nhà máy thành phẩm. Sản xuất API liên quan nhiều hơn đến hóa học, reactor, dung môi, xử lý khí thải và nước thải. Nhiều quá trình yêu cầu phòng chống cháy nổ, xử lý hóa chất nguy hiểm và kiểm soát môi trường nghiêm ngặt.
Do đó, không thể đơn giản chuyển một nhà máy viên nén thành nhà máy API bằng cách thay thiết bị.
Việt Nam có thể có lợi thế hơn ở một số nhóm nguyên liệu cụ thể thay vì cố gắng tự chủ toàn bộ danh mục API. Dược liệu, cao chiết chuẩn hóa, một số hóa chất trung gian, tá dược hoặc API có chuỗi công nghệ phù hợp với năng lực trong nước có thể là những hướng khả thi hơn.
Pharmaceutical Intermediate – hóa chất trung gian dược – cũng là một mắt xích đáng chú ý. Một quốc gia không nhất thiết phải sản xuất mọi API hoàn chỉnh mới tham gia được chuỗi giá trị. Việc sản xuất một số intermediate có giá trị cao cho đối tác quốc tế cũng có thể mở ra cơ hội.
HPAPI lại tạo một phân khúc khác. Với những hoạt chất cực mạnh, vấn đề không chỉ là reactor mà là containment. Nhà máy cần hệ thống Closed Transfer, Isolator, áp âm và BIBO để bảo vệ người vận hành.
Nếu Việt Nam muốn tăng tỷ lệ nội địa hóa API, việc hình thành cụm hóa dược và hệ sinh thái công nghiệp phụ trợ có thể quan trọng hơn việc mỗi doanh nghiệp tự xây một nhà máy độc lập. Các doanh nghiệp cần nhà cung cấp dung môi, xử lý chất thải, logistics hóa chất, kiểm nghiệm và nhân lực hóa dược.
Vì vậy, trong giai đoạn 2026–2031, đầu tư API có khả năng tăng nhưng tốc độ có thể chậm hơn đầu tư nhà máy thành phẩm. Đây là bài toán dài hạn, yêu cầu vốn, công nghệ và hạ tầng môi trường lớn.
Biologics, vaccine và thuốc công nghệ cao có thể tạo ra thế hệ nhà máy mới
Nếu nhà máy viên nén truyền thống bắt đầu từ nguyên liệu hóa học rồi phối trộn, dập viên và bao phim, nhà máy biologics vận hành trên một logic khác. Sản phẩm có thể được tạo ra thông qua tế bào, vi sinh vật hoặc các hệ thống sinh học phức tạp.
Upstream Processing – quá trình thượng nguồn – có thể bao gồm cell culture – nuôi cấy tế bào – hoặc fermentation – lên men. Downstream Processing – quá trình hạ nguồn – gồm các bước tách, tinh sạch, cô đặc và chuẩn bị drug substance.
Các quá trình này đòi hỏi môi trường, utilities và thiết bị khác xa dây chuyền small molecule thông thường. Nước dùng trong dược phẩm, clean steam, khí sạch, hệ thống CIP/SIP, bioreactor, chromatography và cold chain có thể trở thành những hạng mục đầu tư lớn.
Đây là một lý do Việt Nam hiện mới có số cơ sở biologics tương đối hạn chế. Bộ Y tế năm 2025 cho biết có sáu nhà máy sản xuất vaccine, một cơ sở sản xuất thuốc công nghệ sinh học và hai cơ sở đang nghiên cứu triển khai, trong khi nhiều sản phẩm sinh học có giá trị cao vẫn chưa được sản xuất rộng trong nước.
Nhưng chính khoảng trống đó tạo ra cơ hội.
Tháng 9/2025, VNVC và Medsintez của Nga công bố hợp tác chuyển giao công nghệ sản xuất nhiều thuốc sinh học tiên tiến tại Việt Nam, trong đó có albumin tái tổ hợp, insulin, liraglutide, semaglutide và một số sản phẩm khác.
Cuba cũng thúc đẩy chuyển giao công nghệ dược và sinh phẩm cho Việt Nam thông qua dự án Genfarma tại Hòa Lạc. Bộ Y tế coi những hoạt động này là một hướng giúp Việt Nam tăng khả năng làm chủ công nghệ và giảm phụ thuộc vào nhập khẩu.
Một điểm đáng chú ý là biologics không chỉ tạo ra nhà máy mới mà còn tạo ra kiểu nhà máy mới.
Single-Use System – hệ thống sử dụng một lần – có thể thay thế một phần bồn và đường ống inox truyền thống. Thay vì phải CIP/SIP toàn bộ hệ thống giữa mỗi batch, một số quy trình sử dụng bag và tubing dùng một lần, giúp tăng linh hoạt nhưng tạo bài toán mới về chất thải và supply chain.
Ở khu aseptic filling – chiết rót vô trùng – Isolator và RABS ngày càng quan trọng. Công nghệ No-Touch Transfer, robot và tự động hóa có thể giúp giảm sự hiện diện trực tiếp của con người trong vùng critical.
EU GMP Annex 1 cũng làm Contamination Control Strategy – chiến lược kiểm soát nhiễm – trở thành tư duy trung tâm của sterile manufacturing. Điều này khiến thiết kế HVAC, airflow visualization, VHP decontamination và environmental monitoring phải được tích hợp từ đầu chứ không bổ sung sau.
Đầu tư biologics vì vậy không chỉ là mua một dây chuyền mới. Nó đòi hỏi R&D, chuyên gia công nghệ, hệ thống QC phức tạp, cold chain và khả năng kiểm soát quy trình ở mức cao.
Trong 5 năm tới, Việt Nam có thể chưa trở thành trung tâm biologics lớn của thế giới, nhưng nhiều khả năng đây sẽ là một trong những nền móng công nghệ quan trọng nhất được xây dựng cho giai đoạn sau 2030.
Nhà máy dược 2026–2031 sẽ được thiết kế khác nhà máy của 10 năm trước như thế nào?
Thay đổi đầu tiên là tính linh hoạt. Nhà máy trước đây thường được thiết kế cho một số dạng bào chế cố định và sản lượng rất lớn. Nhà máy mới có thể phải sản xuất nhiều SKU hơn, nhiều batch nhỏ hơn và nhận thêm sản phẩm chuyển giao trong tương lai.
Multi-Product Facility – nhà máy đa sản phẩm – vì vậy ngày càng quan trọng. Layout cần tính tới khả năng changeover, cleaning validation và giảm cross-contamination giữa các sản phẩm.
Modular Cleanroom – phòng sạch module – cũng có thể được quan tâm hơn. Thay vì một phòng lớn cố định, doanh nghiệp có thể xây những suite nhỏ có thể mở rộng hoặc chuyển đổi công năng khi pipeline thay đổi.
Thay đổi thứ hai nằm ở HVAC. Một nhà máy truyền thống thường chạy lưu lượng khí gần như cố định trong phần lớn thời gian. Trong khi đó, năng lượng HVAC là một trong những khoản OPEX lớn của nhà máy dược.
Variable Air Volume – hệ lưu lượng khí biến đổi – cùng sensor, inverter và hệ điều khiển tốt có thể giúp giảm lưu lượng ở chế độ phù hợp nếu không ảnh hưởng tới GMP Grade và pressure cascade.
Điều này đòi hỏi kiểm soát tinh vi hơn, nhưng có thể giảm đáng kể chi phí vòng đời.
Thay đổi thứ ba là giám sát số hóa. Differential Pressure Gauge cơ học vẫn hữu ích để quan sát tại chỗ, nhưng nhà máy mới sẽ có nhiều transmitter hơn kết nối BMS hoặc EMS.
Nhiệt độ, độ ẩm, chênh áp và một số điểm Particle Monitoring có thể được ghi nhận liên tục. Data Integrity trở thành một phần của thiết kế chứ không chỉ của bộ phận IT.
Chiến lược quốc gia cũng đặt mục tiêu đẩy mạnh chuyển đổi số và ứng dụng trí tuệ nhân tạo trong ngành dược, cho thấy số hóa sẽ ngày càng ảnh hưởng tới cả quản lý lẫn vận hành nhà máy.
Thay đổi thứ tư là Sterile Manufacturing. Khi vaccine, biologics và thuốc tiêm phát triển, số dự án cần môi trường cấp sạch cao hơn có thể tăng. Isolator, RABS, VHP Pass Box và hệ thống chuyển vật liệu vô trùng sẽ xuất hiện nhiều hơn.
Dự án vaccine VNVC sử dụng robot và isolator là một ví dụ khá rõ cho xu hướng giảm tiếp xúc trực tiếp giữa người và vùng vô trùng.
Thay đổi thứ năm là Containment. Nếu trước đây mục tiêu chính là bảo vệ thuốc khỏi môi trường, các dự án HPAPI hoặc oncology còn phải bảo vệ người vận hành khỏi thuốc.
Phòng áp âm, Dispensing Booth, Isolator, Closed Transfer và BIBO – Bag-In Bag-Out – có thể trở thành những công nghệ quen thuộc hơn.
Điều này cũng thay đổi cách thiết kế chênh áp. Không thể mặc định vùng sạch cao luôn áp dương. Trong một khu HPAPI, containment có thể yêu cầu áp âm, trong khi primary containment vẫn phải bảo vệ sản phẩm.
Thay đổi thứ sáu là Automation – tự động hóa. Robot không chỉ giúp giảm nhân công mà còn giảm nguồn hạt và nguy cơ thao tác sai trong môi trường critical.
Automated Material Handling – vận chuyển vật liệu tự động, Automated Sampling – lấy mẫu tự động, PAT – Process Analytical Technology và hệ thống kiểm soát quá trình có thể được đầu tư nhiều hơn ở các nhà máy hiện đại.
Thay đổi thứ bảy là Sustainability – phát triển bền vững.
Nhà máy dược tiêu thụ nhiều điện, nước và khí sạch. Vì vậy, Heat Recovery – thu hồi nhiệt, tối ưu chiller, inverter, hệ thống giám sát năng lượng và giảm lượng khí không cần thiết có thể trở thành yếu tố ngày càng quan trọng.
Chủ đầu tư cũng sẽ quan tâm nhiều hơn tới Lifecycle Cost – chi phí vòng đời, thay vì chỉ nhìn CAPEX. Một AHU rẻ hơn 10% nhưng tiêu thụ điện cao hơn trong 15 năm có thể là lựa chọn đắt hơn về tổng thể.
Vì thế, nhà máy giai đoạn 2026–2031 có thể được mô tả bằng bốn từ: linh hoạt hơn – số hóa hơn – kín hơn – tiết kiệm hơn.

Bản đồ đầu tư dược Việt Nam: Những khu vực nào có thể hưởng lợi trong 5 năm tới?
Đầu tư nhà máy dược không nhất thiết tập trung ở một tỉnh duy nhất. Mỗi khu vực có lợi thế khác nhau về thị trường, lao động, logistics, quỹ đất và hệ sinh thái công nghiệp.
Hà Nội có lợi thế lớn về R&D, trường đại học, bệnh viện và nguồn nhân lực. Thành phố cũng là trung tâm của nhiều doanh nghiệp dược, cơ quan quản lý và viện nghiên cứu. Khu vực Hòa Lạc có thể trở nên đáng chú ý hơn nếu các dự án công nghệ cao, sinh phẩm và biotech tiếp tục phát triển.
Hưng Yên hưởng lợi từ vị trí sát Hà Nội, kết nối logistics thuận lợi và nền công nghiệp phát triển. Việc Traphaco lựa chọn Hưng Yên cho nhà máy thuốc dạng rắn EU-GMP giai đoạn 2026–2029 là một tín hiệu cho thấy khu vực này có thể tiếp tục thu hút các dự án dược.
Bắc Ninh và Bắc Giang có hệ sinh thái công nghiệp mạnh, lực lượng lao động kỹ thuật và chuỗi cung ứng phụ trợ tốt. Hai địa phương hiện nổi bật về điện tử, nhưng những lợi thế về công nghiệp, logistics và hạ tầng cũng có thể hỗ trợ các dự án y dược công nghệ cao.
Hải Phòng và khu vực lân cận có lợi thế cảng biển và logistics quốc tế. Điều này có ý nghĩa lớn đối với nhà máy cần nhập khẩu API, thiết bị và xuất khẩu thành phẩm.
TP.HCM tiếp tục là một trung tâm thị trường, tài chính, nhân lực và nghiên cứu. Bộ Y tế cũng đề cập định hướng phát triển khu công nghệ cao y dược tại TP.HCM trong các chương trình thúc đẩy dược sinh học.
Bình Dương, Đồng Nai và Long An có lợi thế về quỹ đất công nghiệp và kết nối trực tiếp với TP.HCM. Đây là những địa bàn tự nhiên cho các nhà máy cần diện tích lớn, logistics thuận lợi nhưng vẫn muốn gần trung tâm kinh tế phía Nam.
Đồng Tháp cũng là một điểm đáng chú ý nhờ nền tảng của Imexpharm. Dự án Cát Khánh với tổng vốn 1.495 tỷ đồng và công suất 1,4 tỷ đơn vị sản phẩm mỗi năm cho thấy đầu tư dược công nghệ cao không nhất thiết chỉ tập trung quanh Hà Nội hoặc TP.HCM.
Một hướng quan trọng hơn về dài hạn là pharmaceutical industrial cluster – cụm công nghiệp dược.
Bộ Y tế đã đề cập định hướng phát triển khu công nghiệp sinh dược tại Thái Bình và khu công nghệ cao y dược tại TP.HCM. Nếu hình thành được những cụm chuyên ngành, doanh nghiệp có thể chia sẻ tốt hơn hạ tầng kiểm nghiệm, logistics, xử lý chất thải, đào tạo nhân lực và chuỗi cung ứng phụ trợ.
Vì vậy, bản đồ đầu tư 5 năm tới có khả năng không hình thành một “thủ phủ dược” duy nhất mà phát triển thành nhiều cụm với chức năng khác nhau: R&D và biotech, sản xuất thành phẩm, vaccine, dược liệu hoặc hóa dược.
8 xu hướng đầu tư nhà máy dược Việt Nam giai đoạn 2026–2031
Xu hướng thứ nhất là đầu tư mới sẽ ưu tiên chất lượng hơn số lượng. Việt Nam đã có hàng trăm nhà máy. Thách thức tiếp theo không chỉ là xây thêm mà là tăng tỷ lệ cơ sở có thể sản xuất thuốc giá trị cao và đáp ứng tiêu chuẩn quốc tế.
Xu hướng thứ hai là generic chuyển sang high-value generic. Generic vẫn là nền tảng, nhưng doanh nghiệp có khả năng sẽ quan tâm nhiều hơn tới thuốc chuyên khoa, dạng bào chế phức tạp và sản phẩm có yêu cầu tương đương sinh học thay vì chỉ cạnh tranh ở nhóm thuốc phổ thông.
Xu hướng thứ ba là Sterile Manufacturing tăng đầu tư. Vaccine, thuốc tiêm, sinh phẩm và một số thuốc chuyên khoa đều kéo theo nhu cầu khu vô trùng. Điều này tạo cơ hội cho hệ thống Isolator, RABS, VHP và thiết bị phòng sạch có yêu cầu cao.
Xu hướng thứ tư là Biologics bắt đầu tạo nền tảng mới. Số cơ sở hiện tại còn ít, nhưng các dự án vaccine, chuyển giao insulin, protein tái tổ hợp và các sản phẩm sinh học đang cho thấy hướng phát triển rõ hơn.
Xu hướng thứ năm là HPAPI và oncology tạo nhu cầu High Containment. Không phải mọi nhà máy đều cần BIBO hay Isolator áp âm, nhưng khi doanh nghiệp bước vào thuốc ung thư và hoạt chất potency cao, containment sẽ trở thành một phần bắt buộc của tư duy thiết kế.
Xu hướng thứ sáu là đầu tư nguyên liệu dược tăng nhưng chậm hơn thành phẩm. Mục tiêu 20% nguyên liệu vào năm 2030 tạo áp lực phát triển API, nhưng đây là lĩnh vực cần hệ sinh thái hóa dược và đầu tư môi trường lớn.
Xu hướng thứ bảy là FDI sẽ gắn nhiều hơn với chuyển giao công nghệ. Thay vì chỉ nhập khẩu sản phẩm hoàn chỉnh, Việt Nam đang tạo chính sách để khuyến khích nghiên cứu, chuyển giao và sản xuất trong nước đối với thuốc công nghệ cao, vaccine, sinh phẩm và biệt dược gốc.
Các hình thức có thể rất đa dạng: joint venture – liên doanh, strategic investment – đầu tư chiến lược, M&A, contract manufacturing hoặc licensing gắn với technology transfer.
Xu hướng thứ tám là nhà máy trở thành một nền tảng linh hoạt thay vì một dây chuyền cố định.
Một nhà máy xây năm 2027 có thể vận hành tới năm 2045 hoặc xa hơn. Không ai biết chính xác pipeline của doanh nghiệp sau 10 năm. Vì vậy, thiết kế cần để lại khả năng mở rộng, thay đổi layout, bổ sung Isolator hoặc xây thêm suite.
Từ tám xu hướng trên có thể rút ra một nhận định quan trọng: 5 năm tới có thể không tạo ra hàng trăm nhà máy dược mới, nhưng rất có thể tạo ra một thế hệ nhà máy lớn hơn về vốn, cao hơn về tiêu chuẩn và phức tạp hơn nhiều về công nghệ.
FAQ: Nhà đầu tư và nhà thầu cần chuẩn bị gì cho chu kỳ đầu tư dược 2026–2031?
Thị trường dược Việt Nam 5 năm tới có còn tăng trưởng không?
Nhu cầu thuốc tại Việt Nam vẫn có những động lực dài hạn từ dân số, già hóa, bệnh mạn tính và nâng cao mức sống. Tuy nhiên, cơ hội không phân bố đều. Phân khúc generic phổ thông sẽ tiếp tục cạnh tranh mạnh về giá, trong khi thuốc chuyên khoa, sterile, biologics và sản phẩm công nghệ cao có thể tạo ra phần tăng trưởng giá trị hấp dẫn hơn.
Nhà máy dược nào có khả năng được đầu tư nhiều nhất?
Trong ngắn hạn, nhà máy sản xuất thuốc hóa dược và generic chất lượng cao vẫn có khả năng chiếm phần lớn số dự án. Tuy nhiên, xét về giá trị đầu tư, các dự án sterile, vaccine, sinh phẩm, thuốc chuyên khoa và nhà máy có tiêu chuẩn EU-GMP có thể tăng nhanh hơn.
WHO-GMP có còn đủ cho nhà máy dược mới không?
WHO-GMP vẫn có vai trò quan trọng đối với thị trường trong nước. Tuy nhiên, nếu doanh nghiệp hướng tới xuất khẩu, hợp tác quốc tế hoặc sản xuất sản phẩm có giá trị cao, việc chuẩn bị khả năng đáp ứng EU-GMP, PIC/S-GMP hoặc tiêu chuẩn tương đương có thể tạo lợi thế dài hạn.
Vì sao ngày càng nhiều doanh nghiệp Việt Nam quan tâm EU-GMP?
EU-GMP tạo điều kiện để doanh nghiệp tham gia phân khúc yêu cầu chất lượng cao hơn, nâng năng lực sản xuất và thuận lợi hơn khi hợp tác với đối tác quốc tế. Chiến lược quốc gia cũng đặt mục tiêu 20% cơ sở sản xuất đạt EU-GMP, PIC/S-GMP hoặc tương đương vào năm 2030.
Việt Nam có thể trở thành trung tâm sản xuất dược ASEAN không?
Đây là một mục tiêu chiến lược, nhưng để đạt được cần nhiều hơn nhà máy. Việt Nam phải đồng thời phát triển R&D, nhân lực, API, công nghiệp phụ trợ, hệ thống kiểm nghiệm và năng lực chuyển giao công nghệ. Lợi thế lớn nằm ở thị trường nội địa, vị trí ASEAN và nền sản xuất công nghiệp đang phát triển.
Việt Nam có khả năng tự chủ API không?
Tự chủ hoàn toàn trong 5 năm tới là khó. Chiến lược đặt mục tiêu sản xuất khoảng 20% nhu cầu nguyên liệu trong nước vào năm 2030, cho thấy nhập khẩu vẫn sẽ đóng vai trò lớn. Tuy nhiên, một số API, intermediate, tá dược và nguyên liệu dược liệu có thể được đầu tư mạnh hơn.
Thuốc sinh học có phải xu hướng đầu tư lớn tiếp theo không?
Đây là một trong những hướng quan trọng nhất về giá trị và công nghệ. Bộ Y tế đang thúc đẩy chính sách cho công nghiệp dược sinh học, trong khi nhiều dự án chuyển giao vaccine và biologics đã được công bố. Nhưng biologics cần vốn và nhân lực lớn nên tốc độ phát triển có thể từng bước thay vì bùng nổ ngay.
HPAPI và thuốc ung thư sẽ ảnh hưởng thiết kế nhà máy như thế nào?
Những sản phẩm này làm tăng yêu cầu High Containment – kiểm soát ngăn phơi nhiễm. Nhà máy có thể cần Isolator, Dispensing Booth, hệ áp âm, Closed Transfer, HEPA trên exhaust và BIBO để bảo vệ người vận hành trong quá trình thay lọc.
Nhà máy dược tương lai có cần nhiều phòng sạch hơn không?
Không nhất thiết nhiều hơn về diện tích. Xu hướng có thể là phòng sạch được sử dụng thông minh hơn, kết hợp isolator và vùng sạch cục bộ. Khi primary containment mạnh, doanh nghiệp không nhất thiết phải nâng cấp sạch toàn bộ tòa nhà.
Tại sao Isolator và RABS ngày càng quan trọng?
Hai công nghệ này giúp tạo hàng rào giữa người vận hành và quá trình, đặc biệt trong sterile manufacturing. Giảm sự can thiệp trực tiếp của con người cũng giúp giảm nguồn nhiễm hạt và vi sinh trong vùng critical.
Hệ thống BIBO sẽ được sử dụng nhiều hơn ở những nhà máy nào?
BIBO đặc biệt phù hợp với khu vực mà lọc HEPA có thể bị nhiễm hoạt chất nguy hiểm như HPAPI, thuốc ung thư hoặc một số khu containment. Nó cho phép kỹ thuật viên thay lọc thông qua túi bảo vệ thay vì tiếp xúc trực tiếp với filter đã sử dụng.
AI và Automation sẽ thay đổi nhà máy dược như thế nào?
AI có thể hỗ trợ phân tích dữ liệu, predictive maintenance và nhận diện bất thường, còn automation giảm thao tác thủ công. Tác động có thể thấy ở robotic filling, material handling, monitoring và process control hơn là những hình ảnh “nhà máy hoàn toàn không người”.
Một nhà máy xây năm 2026 nên chuẩn bị gì cho nhu cầu năm 2035?
Điều quan trọng nhất là Future-Proof Design – thiết kế có khả năng thích ứng tương lai. Nhà máy nên có không gian mở rộng, utilities dự phòng hợp lý, module dễ chuyển đổi và hệ thống dữ liệu đủ khả năng nâng cấp. Không cần xây mọi thứ ở mức cao nhất ngay từ đầu, nhưng không nên khóa cứng thiết kế vào một sản phẩm duy nhất.

Kết luận
Nhìn về giai đoạn 2026–2031, ngành dược Việt Nam có thể bước vào một chu kỳ đầu tư mà chất lượng công nghệ quan trọng hơn số lượng nhà máy.
WHO-GMP vẫn tiếp tục giữ vai trò nền tảng. Nhưng phía trên nền tảng đó sẽ xuất hiện một lớp đầu tư mới gồm EU-GMP, thuốc chuyên khoa, sterile manufacturing, vaccine, biologics, HPAPI, containment, automation và chuyển giao công nghệ.
Chiến lược quốc gia đặt mục tiêu đến năm 2030 thuốc sản xuất trong nước đáp ứng khoảng 80% nhu cầu sử dụng và 70% giá trị thị trường, đồng thời 20% cơ sở sản xuất đạt EU-GMP, PIC/S-GMP hoặc tương đương. Để tiến tới những mục tiêu này, Việt Nam không chỉ cần tăng công suất mà phải nâng cấp chính cấu trúc công nghệ của ngành.
Các dự án của Imexpharm, Traphaco, VNVC và những chương trình chuyển giao công nghệ đang diễn ra cho thấy xu hướng này đã bắt đầu. Nhưng 5 năm tới mới có thể là giai đoạn nhiều năng lực mới thực sự được xây dựng và đưa vào vận hành.
Đối với nhà thầu phòng sạch và M&E, sự thay đổi này có nghĩa dự án sẽ ngày càng phức tạp. Một nhà máy generic dạng viên thông thường, khu sterile, nhà máy biologics và khu HPAPI có thể cùng được gọi là “nhà máy dược”, nhưng triết lý HVAC, pressure cascade và thiết bị phòng sạch hoàn toàn khác nhau.
Do đó, thiết bị không nên được lựa chọn sau khi bản vẽ đã gần hoàn tất.
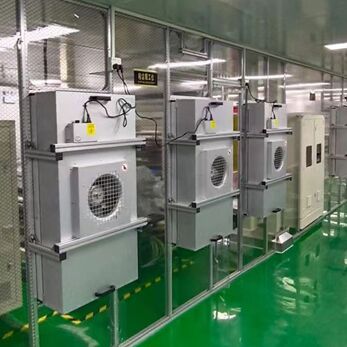
Thiết bị phòng sạch VCR cung cấp các nhóm thiết bị phòng sạch cho nhà thầu thi công phòng sạch, nhà thầu M&E – cơ điện và đơn vị triển khai dự án nhà máy dược, bao gồm HEPA Filter, HEPA Box, FFU, Pass Box, VHP Pass Box, Air Shower, khóa liên động, đồng hồ và cảm biến chênh áp, BIBO/Safe Change Filter Housing, Dispensing Booth cùng các thiết bị liên quan.
Ngay từ giai đoạn thiết kế, nhà thầu có thể cung cấp URS, GMP Grade, công năng phòng, bản vẽ, lưu lượng khí, yêu cầu chênh áp, kích thước HEPA/FFU, điều kiện containment và phương án kết nối hệ thống điều khiển để lựa chọn thiết bị phù hợp.
Việc xác định đúng cấu hình từ đầu đặc biệt quan trọng đối với những nhà máy dự kiến hoạt động trong 15–20 năm. Bởi một dự án dược tốt không chỉ cần đáp ứng sản phẩm được sản xuất vào ngày khai trương.
Nó còn phải trả lời một câu hỏi lớn hơn:
Khi ngành dược Việt Nam thay đổi trong 5, 10 hoặc 15 năm tới, nhà máy hôm nay có còn đủ khả năng thích ứng hay không?
Có lẽ đây cũng là điểm cốt lõi của chu kỳ đầu tư sắp tới. Nhà máy dược Việt Nam sẽ không chỉ cần lớn hơn, mà phải tiêu chuẩn cao hơn, linh hoạt hơn, tự động hơn và sẵn sàng cho những loại thuốc có giá trị công nghệ cao hơn.
DAP